Domain privat-versichern24.de kaufen?
Wir ziehen mit dem Projekt
privat-versichern24.de um.
Sind Sie am Kauf der Domain
privat-versichern24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privat-versichern24.de kaufen?
Welche Telefonanbieter bieten derzeit die besten Tarife und Leistungen für Privat- und Geschäftskunden an?
Das hängt von den individuellen Bedürfnissen ab. Einige beliebte Telefonanbieter für Privatkunden sind z.B. Vodafone, Telekom und O2. Für Geschäftskunden bieten sich oft Anbieter wie Vodafone Business, Telekom Business oder 1&1 Business an. **
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
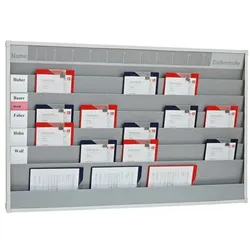
Ähnliche Suchbegriffe für EICHNER-Werkstattplaner-für-6
Top-Angebote
Produkte zum Begriff EICHNER-Werkstattplaner-für-6:
-
EICHNER Werkstattplaner für 10 Mitarbeiter (DIN A4)Werkstattplaner für 10 Mitarbeiter (DIN A4), Maße der Tafel (B x H): 158 x 128,2 cm, Verwendung: für mehrere Personen, Gewicht: 21 kg, Besonderheiten: schmutzabweisende Oberfläche, zusätzliches Ablagefach, Zeiteinteilung: 7 bis 17 Uhr, max. Anzahl der Mitarbeiterpositionen: 10, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel679,48 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
EICHNER Werkstattplaner für 15 Mitarbeiter (DIN A4)Werkstattplaner für 15 Mitarbeiter (DIN A4), Maße der Tafel (B x H): 158 x 175,7 cm, Verwendung: für mehrere Personen, Gewicht: 28 kg, Besonderheiten: schmutzabweisende Oberfläche, zusätzliches Ablagefach, Zeiteinteilung: 7 bis 17 Uhr, max. Anzahl der Mitarbeiterpositionen: 15, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel769,92 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter

-
Wann Kinder privat versichern?
Kinder sollten privat versichert werden, wenn die Eltern über eine private Krankenversicherung verfügen und diese auch für ihre Kinder wünschen. Eine private Krankenversicherung kann zusätzliche Leistungen und bessere Versorgungsmöglichkeiten bieten, die über die Leistungen der gesetzlichen Krankenversicherung hinausgehen. Zudem kann eine private Krankenversicherung individuell auf die Bedürfnisse und Gesundheitssituation des Kindes zugeschnitten werden. Es ist wichtig, die verschiedenen Tarife und Leistungen der privaten Krankenversicherungen zu vergleichen, um die passende Versicherung für das Kind auszuwählen. Letztendlich sollte die Entscheidung für eine private Krankenversicherung für Kinder gut überlegt sein und in Absprache mit einem Versicherungsberater getroffen werden. **
-
Wer kann sich privat versichern?
Wer kann sich privat versichern? In Deutschland können sich grundsätzlich alle Personen privat versichern, die nicht gesetzlich versicherungspflichtig sind. Dazu zählen beispielsweise Selbstständige, Freiberufler, Beamte und Gutverdiener. Auch Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können sich für eine private Krankenversicherung entscheiden. Es gibt jedoch auch bestimmte Berufsgruppen, wie beispielsweise Studenten oder geringfügig Beschäftigte, die nicht ohne Weiteres in eine private Krankenversicherung wechseln können. Es ist daher ratsam, sich vor einer Entscheidung über die individuellen Voraussetzungen und Möglichkeiten zur privaten Krankenversicherung beraten zu lassen. **
-
Wann sollte man sich privat versichern?
Man sollte sich privat versichern, wenn man besondere Leistungen und zusätzlichen Komfort wünscht, die über die Leistungen der gesetzlichen Krankenversicherung hinausgehen. Dies kann zum Beispiel eine freie Arztwahl, schnellere Termine oder die Unterbringung im Einzelzimmer im Krankenhaus umfassen. Zudem kann eine private Krankenversicherung sinnvoll sein, wenn man als Selbstständiger oder Gutverdiener von den günstigeren Beiträgen und besseren Leistungen profitieren möchte. Es ist wichtig, sich vor Abschluss einer privaten Krankenversicherung ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuellen Bedürfnisse zu finden. Es empfiehlt sich auch, die langfristigen finanziellen Auswirkungen und Risiken einer privaten Krankenversicherung zu berücksichtigen, da die Beiträge im Laufe der Zeit steigen können. **
-
Warum müssen Beamte sich privat versichern?
Beamte müssen sich privat versichern, da sie in der Regel nicht in die gesetzliche Krankenversicherung einzahlen, sondern über Beihilfeleistungen abgesichert sind. Diese Beihilfe deckt einen Teil der Krankheitskosten ab, jedoch nicht alle. Um sich vollständig abzusichern, müssen Beamte daher eine private Krankenversicherung abschließen. Zudem haben Beamte oft höhere Ansprüche an medizinische Leistungen und möchten daher eine individuellere Versorgung, die sie mit einer privaten Krankenversicherung erhalten können. Letztendlich bietet die private Krankenversicherung Beamten auch die Möglichkeit, sich für spezielle Tarife und Zusatzleistungen zu entscheiden, die ihren Bedürfnissen und Vorstellungen entsprechen. **


Kann sich jeder privat versichern lassen?
Kann sich jeder privat versichern lassen? Nein, nicht jeder kann sich privat versichern lassen. In der Regel müssen bestimmte Voraussetzungen erfüllt sein, wie zum Beispiel ein bestimmtes Einkommen oder eine bestimmte berufliche Tätigkeit. Zudem können Vorerkrankungen oder Risikofaktoren die Aufnahme in eine private Krankenversicherung erschweren oder sogar verhindern. Es ist wichtig, sich vor Abschluss einer privaten Krankenversicherung über die individuellen Voraussetzungen und Bedingungen zu informieren. In einigen Fällen kann es sinnvoller sein, in der gesetzlichen Krankenversicherung zu bleiben. **
Wie Kind versichern Privat oder gesetzlich?
Wie Kind versichern Privat oder gesetzlich? Diese Entscheidung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Eltern, den Leistungen der jeweiligen Krankenversicherung und den individuellen Bedürfnissen des Kindes. Privatversicherungen bieten oft schnellere Termine und bessere Leistungen, sind jedoch auch teurer. Gesetzliche Krankenversicherungen sind in der Regel günstiger und bieten eine solide Grundversorgung. Es ist wichtig, sich über die Vor- und Nachteile beider Optionen zu informieren und eine Entscheidung zu treffen, die den Bedürfnissen des Kindes am besten entspricht. **
Top-Angebote
Produkte zum Begriff EICHNER-Werkstattplaner-für-6:
-
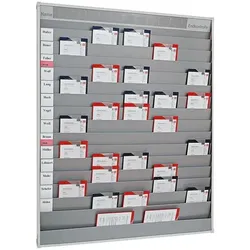
EICHNER Werkstattplaner für 6 Mitarbeiter (DIN A4)Werkstattplaner für 6 Mitarbeiter (DIN A4), Maße der Tafel (B x H): 158 x 90 cm, Verwendung: für mehrere Personen, Gewicht: 15 kg, Besonderheiten: schmutzabweisende Oberfläche, zusätzliches Ablagefach, Zeiteinteilung: 7 bis 17 Uhr, max. Anzahl der Mitarbeiterpositionen: 6, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel573,57 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welche Telefonanbieter bieten derzeit die besten Tarife und Leistungen für Privat- und Geschäftskunden an?
Das hängt von den individuellen Bedürfnissen ab. Einige beliebte Telefonanbieter für Privatkunden sind z.B. Vodafone, Telekom und O2. Für Geschäftskunden bieten sich oft Anbieter wie Vodafone Business, Telekom Business oder 1&1 Business an. **
-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Wann Kinder privat versichern?
Kinder sollten privat versichert werden, wenn die Eltern über eine private Krankenversicherung verfügen und diese auch für ihre Kinder wünschen. Eine private Krankenversicherung kann zusätzliche Leistungen und bessere Versorgungsmöglichkeiten bieten, die über die Leistungen der gesetzlichen Krankenversicherung hinausgehen. Zudem kann eine private Krankenversicherung individuell auf die Bedürfnisse und Gesundheitssituation des Kindes zugeschnitten werden. Es ist wichtig, die verschiedenen Tarife und Leistungen der privaten Krankenversicherungen zu vergleichen, um die passende Versicherung für das Kind auszuwählen. Letztendlich sollte die Entscheidung für eine private Krankenversicherung für Kinder gut überlegt sein und in Absprache mit einem Versicherungsberater getroffen werden. **
-
Wer kann sich privat versichern?
Wer kann sich privat versichern? In Deutschland können sich grundsätzlich alle Personen privat versichern, die nicht gesetzlich versicherungspflichtig sind. Dazu zählen beispielsweise Selbstständige, Freiberufler, Beamte und Gutverdiener. Auch Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können sich für eine private Krankenversicherung entscheiden. Es gibt jedoch auch bestimmte Berufsgruppen, wie beispielsweise Studenten oder geringfügig Beschäftigte, die nicht ohne Weiteres in eine private Krankenversicherung wechseln können. Es ist daher ratsam, sich vor einer Entscheidung über die individuellen Voraussetzungen und Möglichkeiten zur privaten Krankenversicherung beraten zu lassen. **
Ähnliche Suchbegriffe für EICHNER-Werkstattplaner-für-6
-
EICHNER Werkstattplaner für 10 Mitarbeiter (DIN A4)Werkstattplaner für 10 Mitarbeiter (DIN A4), Maße der Tafel (B x H): 158 x 128,2 cm, Verwendung: für mehrere Personen, Gewicht: 21 kg, Besonderheiten: schmutzabweisende Oberfläche, zusätzliches Ablagefach, Zeiteinteilung: 7 bis 17 Uhr, max. Anzahl der Mitarbeiterpositionen: 10, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel679,48 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
EICHNER Werkstattplaner für 15 Mitarbeiter (DIN A4)Werkstattplaner für 15 Mitarbeiter (DIN A4), Maße der Tafel (B x H): 158 x 175,7 cm, Verwendung: für mehrere Personen, Gewicht: 28 kg, Besonderheiten: schmutzabweisende Oberfläche, zusätzliches Ablagefach, Zeiteinteilung: 7 bis 17 Uhr, max. Anzahl der Mitarbeiterpositionen: 15, drehbar (J/N): Nein, Ablageschale vorhanden: Nein, Tafel beschreibbar (J/N): Nein, Stativ vorhanden: Nein, Präsentation/Tafeln/Planungstafel769,92 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Eichner Werkstattplaner breit für Kfz-Betriebe (9019-00588)Eigenschaften • Werkstattplaner breit\n• Mit vorgedrucktem Zeitschema\n• Schmutzabweisend\n• Namensschilder links außen\n• Grau\n• Maße 1.580 x 900 mm\n• Schienen 6\n• Format DIN A4 Lieferumfang • Eichner Werkstattplaner breit für Kfz-Betriebe (9019-00588)574,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner, Barbara: Leselerngeschichten für alleLeselerngeschichten für alle , Einfache Geschichten zu lebensnahen Themen in vier Differenzierungsstufen - Förderschwerpunkt GE (4. bis 9. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230801, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Eichner, Barbara, Seitenzahl/Blattzahl: 76, Keyword: 4. bis 9. Klasse; Deutsch; Leseförderung; SoPäd GB, Fachschema: Deutsch / Lehrermaterial, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: TB/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: FÖS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 291, Breite: 210, Höhe: 7, Gewicht: 247, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000066831001 9783403211341-2 B0000066831002 9783403211341-1, eBook EAN: 9783403511342, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, Unterkatalog: Taschenbuch,30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sollte man sich privat versichern?
Man sollte sich privat versichern, wenn man besondere Leistungen und zusätzlichen Komfort wünscht, die über die Leistungen der gesetzlichen Krankenversicherung hinausgehen. Dies kann zum Beispiel eine freie Arztwahl, schnellere Termine oder die Unterbringung im Einzelzimmer im Krankenhaus umfassen. Zudem kann eine private Krankenversicherung sinnvoll sein, wenn man als Selbstständiger oder Gutverdiener von den günstigeren Beiträgen und besseren Leistungen profitieren möchte. Es ist wichtig, sich vor Abschluss einer privaten Krankenversicherung ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuellen Bedürfnisse zu finden. Es empfiehlt sich auch, die langfristigen finanziellen Auswirkungen und Risiken einer privaten Krankenversicherung zu berücksichtigen, da die Beiträge im Laufe der Zeit steigen können. **
-
Warum müssen Beamte sich privat versichern?
Beamte müssen sich privat versichern, da sie in der Regel nicht in die gesetzliche Krankenversicherung einzahlen, sondern über Beihilfeleistungen abgesichert sind. Diese Beihilfe deckt einen Teil der Krankheitskosten ab, jedoch nicht alle. Um sich vollständig abzusichern, müssen Beamte daher eine private Krankenversicherung abschließen. Zudem haben Beamte oft höhere Ansprüche an medizinische Leistungen und möchten daher eine individuellere Versorgung, die sie mit einer privaten Krankenversicherung erhalten können. Letztendlich bietet die private Krankenversicherung Beamten auch die Möglichkeit, sich für spezielle Tarife und Zusatzleistungen zu entscheiden, die ihren Bedürfnissen und Vorstellungen entsprechen. **
-
Kann sich jeder privat versichern lassen?
Kann sich jeder privat versichern lassen? Nein, nicht jeder kann sich privat versichern lassen. In der Regel müssen bestimmte Voraussetzungen erfüllt sein, wie zum Beispiel ein bestimmtes Einkommen oder eine bestimmte berufliche Tätigkeit. Zudem können Vorerkrankungen oder Risikofaktoren die Aufnahme in eine private Krankenversicherung erschweren oder sogar verhindern. Es ist wichtig, sich vor Abschluss einer privaten Krankenversicherung über die individuellen Voraussetzungen und Bedingungen zu informieren. In einigen Fällen kann es sinnvoller sein, in der gesetzlichen Krankenversicherung zu bleiben. **
-
Wie Kind versichern Privat oder gesetzlich?
Wie Kind versichern Privat oder gesetzlich? Diese Entscheidung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Eltern, den Leistungen der jeweiligen Krankenversicherung und den individuellen Bedürfnissen des Kindes. Privatversicherungen bieten oft schnellere Termine und bessere Leistungen, sind jedoch auch teurer. Gesetzliche Krankenversicherungen sind in der Regel günstiger und bieten eine solide Grundversorgung. Es ist wichtig, sich über die Vor- und Nachteile beider Optionen zu informieren und eine Entscheidung zu treffen, die den Bedürfnissen des Kindes am besten entspricht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.