Domain privat-versichern24.de kaufen?
Wir ziehen mit dem Projekt
privat-versichern24.de um.
Sind Sie am Kauf der Domain
privat-versichern24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privat-versichern24.de kaufen?
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **

Ähnliche Suchbegriffe für Untergeschosse
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Wann Kinder privat versichern?
Kinder sollten privat versichert werden, wenn die Eltern über eine private Krankenversicherung verfügen und diese auch für ihre Kinder wünschen. Eine private Krankenversicherung kann zusätzliche Leistungen und bessere Versorgungsmöglichkeiten bieten, die über die Leistungen der gesetzlichen Krankenversicherung hinausgehen. Zudem kann eine private Krankenversicherung individuell auf die Bedürfnisse und Gesundheitssituation des Kindes zugeschnitten werden. Es ist wichtig, die verschiedenen Tarife und Leistungen der privaten Krankenversicherungen zu vergleichen, um die passende Versicherung für das Kind auszuwählen. Letztendlich sollte die Entscheidung für eine private Krankenversicherung für Kinder gut überlegt sein und in Absprache mit einem Versicherungsberater getroffen werden. **
-
Wer kann sich privat versichern?
Wer kann sich privat versichern? In Deutschland können sich grundsätzlich alle Personen privat versichern, die nicht gesetzlich versicherungspflichtig sind. Dazu zählen beispielsweise Selbstständige, Freiberufler, Beamte und Gutverdiener. Auch Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können sich für eine private Krankenversicherung entscheiden. Es gibt jedoch auch bestimmte Berufsgruppen, wie beispielsweise Studenten oder geringfügig Beschäftigte, die nicht ohne Weiteres in eine private Krankenversicherung wechseln können. Es ist daher ratsam, sich vor einer Entscheidung über die individuellen Voraussetzungen und Möglichkeiten zur privaten Krankenversicherung beraten zu lassen. **
-
Wann sollte man sich privat versichern?
Man sollte sich privat versichern, wenn man besondere Leistungen und zusätzlichen Komfort wünscht, die über die Leistungen der gesetzlichen Krankenversicherung hinausgehen. Dies kann zum Beispiel eine freie Arztwahl, schnellere Termine oder die Unterbringung im Einzelzimmer im Krankenhaus umfassen. Zudem kann eine private Krankenversicherung sinnvoll sein, wenn man als Selbstständiger oder Gutverdiener von den günstigeren Beiträgen und besseren Leistungen profitieren möchte. Es ist wichtig, sich vor Abschluss einer privaten Krankenversicherung ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuellen Bedürfnisse zu finden. Es empfiehlt sich auch, die langfristigen finanziellen Auswirkungen und Risiken einer privaten Krankenversicherung zu berücksichtigen, da die Beiträge im Laufe der Zeit steigen können. **


Warum müssen Beamte sich privat versichern?
Beamte müssen sich privat versichern, da sie in der Regel nicht in die gesetzliche Krankenversicherung einzahlen, sondern über Beihilfeleistungen abgesichert sind. Diese Beihilfe deckt einen Teil der Krankheitskosten ab, jedoch nicht alle. Um sich vollständig abzusichern, müssen Beamte daher eine private Krankenversicherung abschließen. Zudem haben Beamte oft höhere Ansprüche an medizinische Leistungen und möchten daher eine individuellere Versorgung, die sie mit einer privaten Krankenversicherung erhalten können. Letztendlich bietet die private Krankenversicherung Beamten auch die Möglichkeit, sich für spezielle Tarife und Zusatzleistungen zu entscheiden, die ihren Bedürfnissen und Vorstellungen entsprechen. **
Kann sich jeder privat versichern lassen?
Kann sich jeder privat versichern lassen? Nein, nicht jeder kann sich privat versichern lassen. In der Regel müssen bestimmte Voraussetzungen erfüllt sein, wie zum Beispiel ein bestimmtes Einkommen oder eine bestimmte berufliche Tätigkeit. Zudem können Vorerkrankungen oder Risikofaktoren die Aufnahme in eine private Krankenversicherung erschweren oder sogar verhindern. Es ist wichtig, sich vor Abschluss einer privaten Krankenversicherung über die individuellen Voraussetzungen und Bedingungen zu informieren. In einigen Fällen kann es sinnvoller sein, in der gesetzlichen Krankenversicherung zu bleiben. **
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
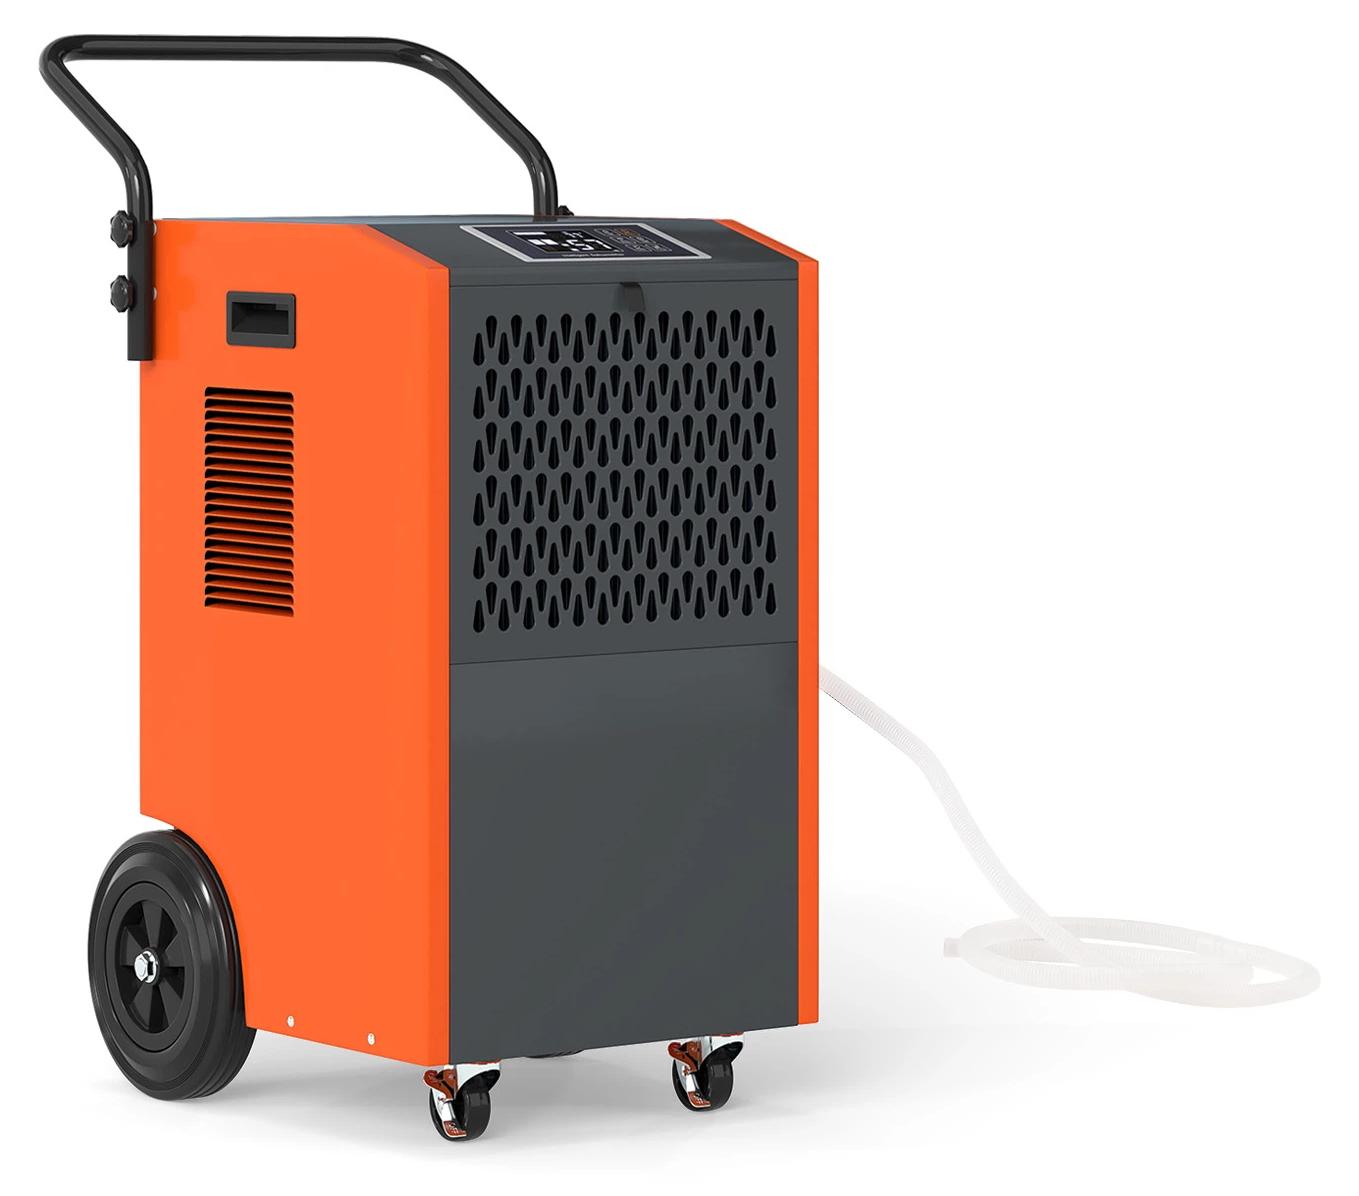
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
-
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Wann Kinder privat versichern?
Kinder sollten privat versichert werden, wenn die Eltern über eine private Krankenversicherung verfügen und diese auch für ihre Kinder wünschen. Eine private Krankenversicherung kann zusätzliche Leistungen und bessere Versorgungsmöglichkeiten bieten, die über die Leistungen der gesetzlichen Krankenversicherung hinausgehen. Zudem kann eine private Krankenversicherung individuell auf die Bedürfnisse und Gesundheitssituation des Kindes zugeschnitten werden. Es ist wichtig, die verschiedenen Tarife und Leistungen der privaten Krankenversicherungen zu vergleichen, um die passende Versicherung für das Kind auszuwählen. Letztendlich sollte die Entscheidung für eine private Krankenversicherung für Kinder gut überlegt sein und in Absprache mit einem Versicherungsberater getroffen werden. **
Ähnliche Suchbegriffe für Untergeschosse
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann sich privat versichern?
Wer kann sich privat versichern? In Deutschland können sich grundsätzlich alle Personen privat versichern, die nicht gesetzlich versicherungspflichtig sind. Dazu zählen beispielsweise Selbstständige, Freiberufler, Beamte und Gutverdiener. Auch Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können sich für eine private Krankenversicherung entscheiden. Es gibt jedoch auch bestimmte Berufsgruppen, wie beispielsweise Studenten oder geringfügig Beschäftigte, die nicht ohne Weiteres in eine private Krankenversicherung wechseln können. Es ist daher ratsam, sich vor einer Entscheidung über die individuellen Voraussetzungen und Möglichkeiten zur privaten Krankenversicherung beraten zu lassen. **
-
Wann sollte man sich privat versichern?
Man sollte sich privat versichern, wenn man besondere Leistungen und zusätzlichen Komfort wünscht, die über die Leistungen der gesetzlichen Krankenversicherung hinausgehen. Dies kann zum Beispiel eine freie Arztwahl, schnellere Termine oder die Unterbringung im Einzelzimmer im Krankenhaus umfassen. Zudem kann eine private Krankenversicherung sinnvoll sein, wenn man als Selbstständiger oder Gutverdiener von den günstigeren Beiträgen und besseren Leistungen profitieren möchte. Es ist wichtig, sich vor Abschluss einer privaten Krankenversicherung ausführlich zu informieren und verschiedene Angebote zu vergleichen, um die passende Versicherung für die individuellen Bedürfnisse zu finden. Es empfiehlt sich auch, die langfristigen finanziellen Auswirkungen und Risiken einer privaten Krankenversicherung zu berücksichtigen, da die Beiträge im Laufe der Zeit steigen können. **
-
Warum müssen Beamte sich privat versichern?
Beamte müssen sich privat versichern, da sie in der Regel nicht in die gesetzliche Krankenversicherung einzahlen, sondern über Beihilfeleistungen abgesichert sind. Diese Beihilfe deckt einen Teil der Krankheitskosten ab, jedoch nicht alle. Um sich vollständig abzusichern, müssen Beamte daher eine private Krankenversicherung abschließen. Zudem haben Beamte oft höhere Ansprüche an medizinische Leistungen und möchten daher eine individuellere Versorgung, die sie mit einer privaten Krankenversicherung erhalten können. Letztendlich bietet die private Krankenversicherung Beamten auch die Möglichkeit, sich für spezielle Tarife und Zusatzleistungen zu entscheiden, die ihren Bedürfnissen und Vorstellungen entsprechen. **
-
Kann sich jeder privat versichern lassen?
Kann sich jeder privat versichern lassen? Nein, nicht jeder kann sich privat versichern lassen. In der Regel müssen bestimmte Voraussetzungen erfüllt sein, wie zum Beispiel ein bestimmtes Einkommen oder eine bestimmte berufliche Tätigkeit. Zudem können Vorerkrankungen oder Risikofaktoren die Aufnahme in eine private Krankenversicherung erschweren oder sogar verhindern. Es ist wichtig, sich vor Abschluss einer privaten Krankenversicherung über die individuellen Voraussetzungen und Bedingungen zu informieren. In einigen Fällen kann es sinnvoller sein, in der gesetzlichen Krankenversicherung zu bleiben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.